


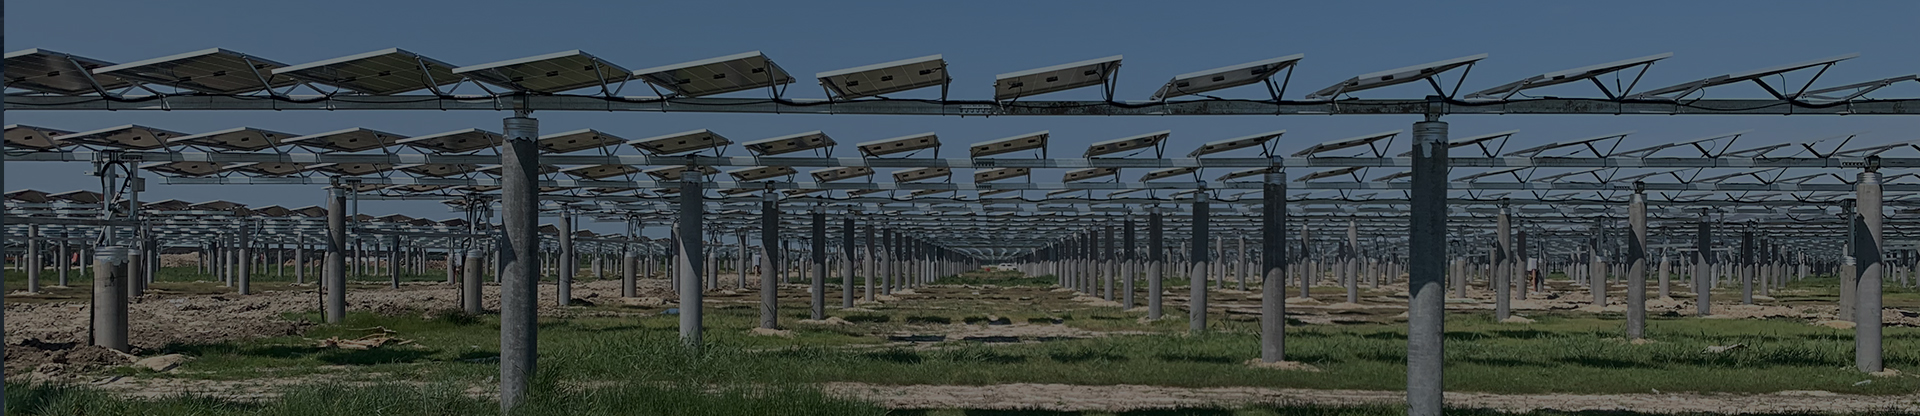
Наскоро някои инвеститори в централни държавни предприятия съобщиха, че тъй като някои провинции са започнали да налагат двата данъка върху фотоволтаични земи въз основа на пълната площ, групата изрично е изисквала всички проекти да бъдат изчислени въз основа на пълната площ за двата данъка при преминаване на прегледа. „В съчетание с риска, свързан с цената на електроенергията, съгласно Документ № 136, почти никой фотоволтаичен проект не може да премине прегледа.“
В отговор на това, фотоволтаичната индустрия се консултира със ситуацията със земеползването на фотоволтаични проекти в други провинции. Друго централно държавно предприятие директно заяви, че неговият фотоволтаичен проект, разположен в определена провинция в северозападната част на страната, вече е бил обложен с двата данъка върху фотоволтаична земя, базирани на цялата площ от миналата година, и много съществуващи проекти, които са завършени, са на път да бъдат „бракирани“. Междувременно централното държавно предприятие също е изчислило въз основа на земята и двата данъка, наложени върху цялата площ на фотоволтаичния масив. В резултат на това проектите, които ще бъдат построени, на практика нямат възможност за продължаване на строителството.
В условията на очаквания спад на цените на електроенергията, както е предвидено в Документ № 136 за насърчаване на пълноценното навлизане на нова енергия на пазара, двата данъка върху фотоволтаични земи, които се повтарят от много години, нанесоха още един тежък удар на вече внезапно охлаждащите инвестиции надолу по веригата във фотоволтаичната енергетика.
Пълното данъчно облагане на площта затруднява изчисляването на разходите за фотоволтаични проекти
Наскоро инвеститор от Синцзян заяви пред Photovoltaic, че миналата година фотоволтаичните проекти в Синцзян вече са започнали да подлежат на данък върху заеманата земя, базиран на цялата площ. Вече ниската цена на електроенергията и високото нормиране на мощността на фотоволтаичните проекти, съчетани с разходите за поземлен данък, доведоха до значително увеличение. „Нормата на възвръщаемост на проекта е напълно нерентабилна.“
През 2023 г. беше планирано данъкът да се наложи върху цялата площ по стандарт от 3 юана на квадратен метър. След няколко кръга на обратна връзка и преговори между множество инвеститори обаче, окончателният стандарт за данъка беше определен на 0,6 юана на квадратен метър. Въпреки това, ако се изчисли по стандарт от 250 юана на 10 MW, това все пак би означавало допълнителни разходи от 10 000 юана на MW годишно. „Като се има предвид 20-годишният цикъл на производство на електроенергия, това означава увеличение на разходите с 0,2 юана на ват“, каза инвеститорът. „Проектите в Синцзян са на ръба на загубата. В съчетание с въздействието на Документ № 136, последващите проекти са напълно невъзможни за изпълнение. Други инвеститори вече са върнали много фотоволтаични показатели.“
Друг служител на централно държавно енергийно предприятие, базирано в определена провинция в Северозападен Китай, също заяви, че данъкът върху заемането на земя за неговия фотоволтаичен проект се налага върху цялата площ от миналата година, със същия стандарт за събиране от 0,6 юана на квадратен метър. Данъкът върху заемането на обработваема земя също се налага върху цялата площ, като стандартът достига 8 юана на квадратен метър. „Стандартите за събиране преди и след завършването на проекта се променят отново и отново, примамвайки фотоволтаичните предприятия да ги „убият“, каза безпомощно служителят на централното държавно предприятие.
„В момента цената на земята, пред която са изправени фотоволтаичните проекти, е изключително висока. Дори за проекти в слабо населени песъчливи и неплодородни земи, цената на земята достига 2800 юана на му. Например, таксата за придобиване на земя е около 1800 юана на му, таксата за възстановяване на тревна растителност върху строителни терени е около 2300 юана на му, а пенсионното осигуряване за пастири и т.н.“ Служителят на централното държавно предприятие добави: „С добавянето на данъка за ползване на градска земя и данъка за заемане на земеделска земя, налагани върху цялата площ, след като Документ № 136 насърчава пълното навлизане на фотоволтаичната енергия на пазара, след като тя навлезе на спот пазара, данъците и таксите за земя е много вероятно напълно да смажат инвестициите в електроцентрали.“
Разработчик от централно държавно предприятие в друга централна и източна провинция също заяви, че проектът им е бил призован да плати двата данъка върху фотоволтаична земя, но няма ясна индикация как да се плати, кога да се плати или как да се определи районът, така че е възможно все още да има просрочени задължения. Ако се започне пълномащабно плащане на данък, „нормата на възвръщаемост на проекта ще бъде непроследима“.
Изправени пред рисковете от неясни цени на електроенергията и събиране на данък върху земята на цялата площ, както е посочено в Документ № 136, предприемачи от няколко централни предприятия заявиха, че изчисляването на данъка върху земята за одобрени фотоволтаични проекти вече изисква събиране на данък върху цялата площ. По-голямата част от централните предприятия стават все по-консервативни в инвестициите си във фотоволтаични проекти, а някои от тях не са имали одобрени проекти напоследък.
Гореспоменатият инвеститор изрази загриженост, казвайки: „Тъй като все повече провинции постепенно увеличават събирането на двата данъка върху земята, начинът на събирането им ще се превърне в друг ключов фактор, определящ „линията на оцеляване“ на проектите след Документ № 136. С предварително предвидени рискове, единствената възможност е събираемостта стриктно да се изчисли въз основа на цялата площ.“
Поговорката „Избери ниското пред високото“ се е превърнала в празен разговор.
Въпросът за двата данъка върху земята във фотоволтаичната индустрия измъчва индустрията от десетилетие, от „13-ия петилетен план“ до „14-ия петилетен план“. Дали да се налагат, как да се налагат и стандартите за събиране винаги са били по преценка на местните власти. Стандартите за поземлен данък, обещани по време на разработването на проекта, и тези след завършването му, се различават значително, което също доведе до пълно нарушаване на модела на приходи на фотоволтаичните проекти. Много проекти изпаднаха в губещо положение.
През 2023 г. Националната енергийна администрация публикува „Тълкуване на казуса на Плана за изпълнение за насърчаване на висококачественото развитие на новата енергия в новата ера“, в който ясно се посочва, че стандартите за събиране на данъци върху ползването на земя в различните провинции и градове не са ясни и че често се среща феноменът на множество данъци на едно място. Местните дискреционни правомощия са големи и много проекти все още имат местни данъчни бюра и други, които налагат допълнителни данъци върху земята, след като са свързани към мрежата или са в експлоатация в продължение на няколко години.
Освен това, стандартите за събираемост варират значително, а данъчното плащане за подобни проекти в различните региони се различава значително. За фотоволтаичен проект с мощност 10 MW годишното данъчно плащане варира от 78 000 до 2,04 милиона юана, което значително увеличава данъчната тежест върху предприятията за вятърна и слънчева енергия. Вземайки за пример фотоволтаичен проект в определен район в Югозападен Китай през 2021 г., данъкът върху земята и таксата само за фотоволтаична електроцентрала с мощност 200 MW надхвърлиха 150 милиона юана, а инвестиционните разходи за проекта се увеличиха с повече от 20%.
Въпреки че Националната енергийна администрация изисква всички населени места да следват принципа „избиране на по-ниското пред по-високото“, за да се определи ясно обхватът и стандартите за събиране на данъка за ползване на градска земя и данъка за заемане на земеделска земя, на практика обаче дискреционните правомощия на местните власти не са ограничени.
В момента различните провинции имат три различни начина за събиране на поземлен данък: въз основа на точките на пилотните основи, сенките на квадратните масиви и цялата площ на обекта. Цената на поземления данък варира значително между тези три метода. „Между площта на пилотните основи, проектираната площ на квадратните масиви и площта на обекта има съотношение 1:10:50“, обясни източник от индустрията.
Определен инвеститор в провинция Хенан е заявил преди това пред Photovoltaic, че проектът, пуснат в експлоатация през 2018 г., е определен с площ от около 100 000 квадратни метра, въз основа на сянката на компонентите плюс други площи, с данъчна сума от 430 000 юана. През 2023 г. обаче данъчните власти са изискали да бъде платена пълната площ, с данъчна площ от 1,738 милиона квадратни метра, което е довело до данъчна сума от над 10 милиона юана.
Трябва да се подчертае, че въз основа на проучвания и публична информация, някои райони в множество провинции, включително Цинхай, Синдзян, Хубей, Вътрешна Монголия, Юнан, Шандонг, Хенан и Нинся, са започнали да налагат поземлен данък върху фотоволтаични проекти. Най-основният стандарт за събиране е базиран на вертикалната проекционна площ на панела, докато в някои провинции той се базира на цялата площ на фотоволтаичното поле. Някои региони са в състояние да бъдат призовани да плащат данъци и все още има възможност за преговори, докато в други региони данъците вече са реално платени.
В тази връзка инвеститорите също така призовават местните власти да разгледат изцяло адаптивното приспособяване на индустрията в началния етап от издаването на Документ № 136, да спрат събирането на двата данъка върху фотоволтаични земи или да изяснят стандартите за събиране възможно най-скоро и да предоставят достатъчно пространство за изчисление, така че инвеститорите да могат да поддържат достатъчно инвестиционно доверие.
Време на публикуване: 23 юли 2025 г.